第 04 期 | 2026 年 9 ⽉
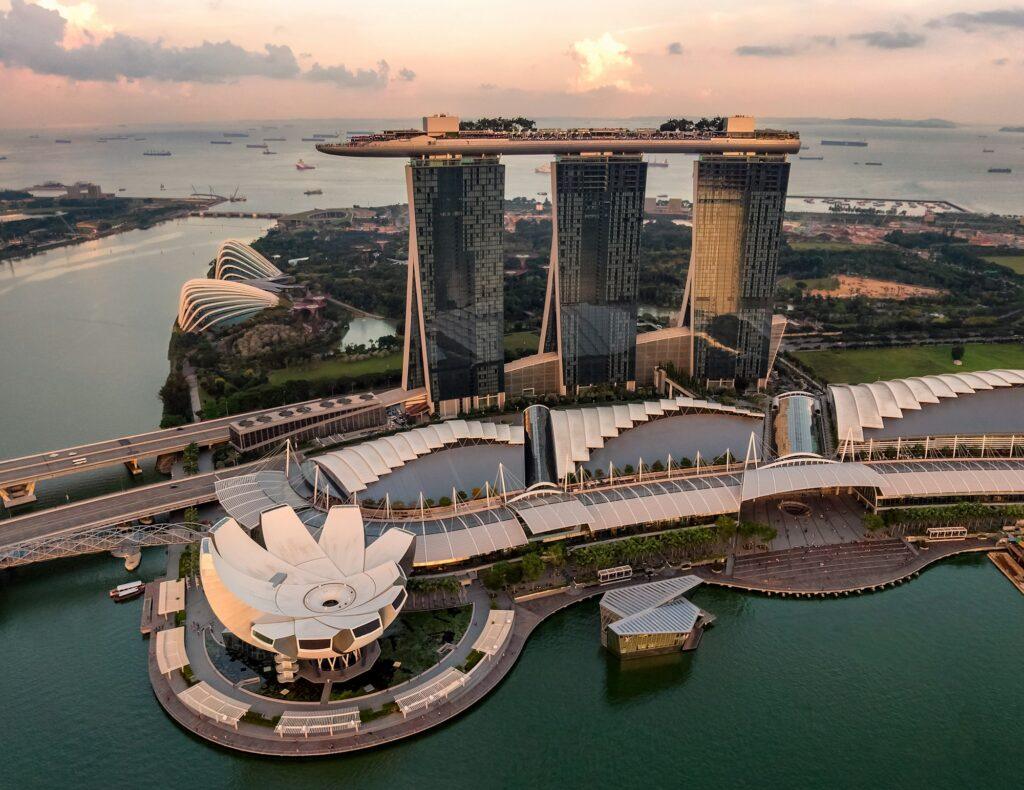
2026 年 8 月 31 日,新加坡金融管理局(MAS)宣布,将在未来三年通过第四轮金融业科技与创新计划(FSTI 4.0)投入 2.20 亿新元(约合 1.74 亿美元),以巩固新加坡金融科技生态,并加速金融机构与金融科技企业对前沿技术——包括人工智能(AI)、分布式账本技术(DLT)及量子技术——的研发、采用与落地。FSTI 4.0 是 MAS 自 2015 年启动的旗舰公共联合资助计划的第四轮,并非私募市场意义上的新建“创新基金”。上一轮 FSTI 3.0(2023–2026)三年额度约为 1.50 亿新元。本轮额度显著上调,政策重心由试点实验转向商业化与规模化。目前新加坡金融科技企业已超过 1,800 家,从业人员接近 10,000 人;2025 年金融科技投资达 29 亿新元。自计划启动以来,FSTI 已支持逾 350 个项目,并协助设立超过 30 个卓越中心。全球金融科技加速器(Global FinTech Hackcelerator)入围企业累计融资超过 38 亿新元。新加坡副总理兼 MAS 主席颜金勇在宣布计划时表示,相关措施将帮助金融机构、金融科技企业及从业者“创新、扩张,并建立把握新兴机遇的能力”。
第 03 期 | 2026 年 9 ⽉
纳斯达克股票市场设有三个明确的上市层级:纳斯达克全球精选市场、纳斯达克全球市场及纳斯达克资本市场。申请人必须满足所选层级的财务与流动性测试,并同时符合三个层级统一适用的公司治理标准。财务与流动性门槛由资本市场、全球市场至全球精选市场依次提高。即使定量指标全部达标,亦不保证获准上市。为保护投资者及公共利益,纳斯达克可拒绝首次上市申请,或附加额外条件。本简报依据《纳斯达克首次上市指南》(2026 年 1 月),概述经营性公司普通股或普通股等价证券的首次上市标准。直接上市、特殊目的收购公司(SPAC)、封闭式基金及其他证券类别适用单独或更高的测试,本简报仅在重大处加以提示。
第 02 期 | 2026 年 8 ⽉
2026年7⽉24⽇,中國財政部(MOF)與國家稅務總局(STA)聯合發佈了2026年第21號公告及第15號公告。這些具⾥程碑意義的法規即時⽣效,明確釐清了中國⼤陸稅收居⺠在離岸信託整個⽣命週期(包含設⽴、營運及清盤)中的個⼈所得稅(IIT)義務。過去涉及離岸信託(如英屬維爾京群島、開曼群島、澤西島、新加坡)的稅務延遲策略已不再適⽤。中國稅務機關現正實施全⾯的「穿透式」(look-through)監管原則,並由共同申報準則(CRS)下的⾃動稅務資訊交換機制提供全⾯⽀持。
第 01 期 | 2026 年 8 ⽉
我們很⾼興為您帶來⾹港資產管理稅收政策的最新重⼤變更。《2026年稅務(修訂)(基⾦、家族持有的投資控股⼯具及附帶權益的優惠稅務體制)條例草案》已於2026年6⽉12⽇刊憲,並已提交⽴法會審議。法案通過後,這項具⾥程碑意義的措施將追溯⾄2025/26 課稅年度起⽣效。